Sucessões
Inventário em cartório ou na Justiça: como decidir
As perguntas que definem o caminho do inventário.
Resposta rápida
O ITCMD é o imposto estadual sobre a transmissão da herança e das doações. Em São Paulo, segundo a Lei 10.705/2000, o contribuinte na herança é o herdeiro ou o legatário, a alíquota prevista é de 4% sobre a base de cálculo e o recolhimento ocorre até 30 dias depois da decisão que homologa o cálculo, respeitado o limite de 180 dias da abertura da sucessão.
Esta é a explicação de Luciana de Barros, advogada com atendimento no Grajaú, sobre o ITCMD na herança em São Paulo. Para o atendimento, veja o serviço de inventário e sucessões. As regras abaixo vêm do texto da lei estadual publicado no site da Assembleia Legislativa, cuja página indica a última atualização em 2015. Leis posteriores podem ter mudado as regras, e por isso a versão vigente deve ser confirmada na Secretaria da Fazenda e Planejamento do estado antes de qualquer pagamento.
O ITCMD é o imposto estadual sobre a transmissão de bens e direitos por herança ou por doação. Na herança, ele incide sobre a transmissão causa mortis, por sucessão legítima ou testamentária. Ocorrem tantos fatos geradores quantos forem os herdeiros, legatários ou donatários.
A Lei estadual 10.705/2000 institui o imposto no Estado de São Paulo. O art. 2º trata de quando ele incide. O inciso I abrange a transmissão causa mortis, e o texto fala em sucessão legítima ou testamentária.
O § 1º do mesmo artigo esclarece que ocorrem tantos fatos geradores distintos quantos forem os herdeiros, legatários ou donatários. Na prática, o imposto é apurado para cada herdeiro sobre o que ele recebe, e não como um bloco único. O texto completo está disponível no site da Assembleia Legislativa.
Atenção
A página oficial consultada indica a última atualização em 2015. Alterações posteriores na lei ou na regulamentação não estão cobertas por este texto. Confirme alíquota, prazos e multas na Secretaria da Fazenda e Planejamento do Estado de São Paulo antes de pagar.
Artigo relacionadoInventário em cartório ou na Justiça: como decidir o caminho
Segundo o art. 7º, inciso I, da Lei 10.705/2000, o contribuinte na transmissão causa mortis é o herdeiro ou o legatário. Cada um responde pelo imposto sobre o que recebe. Em muitos inventários, o pagamento é organizado em conjunto, e o cálculo é conferido antes da partilha.
O contribuinte é quem recebe: o herdeiro ou o legatário. Isso não impede que a família decida pagar o imposto de forma coordenada, usando recursos do próprio espólio, como dinheiro em conta, mas a responsabilidade legal é de quem recebe a herança.
Por isso, é importante saber o quanto cada herdeiro receberá antes de calcular o imposto. Uma partilha equilibrada tende a gerar o imposto dentro do esperado, e uma divisão que atribua a um herdeiro valor maior ao de outro pode trazer reflexos tributários adicionais, que a advogada confere antes da escritura ou do acordo.
O art. 16 da Lei 10.705/2000, na redação dada pela Lei 10.992/2001, prevê alíquota de 4% sobre o valor fixado para a base de cálculo. Por exemplo, se a base de cálculo fosse de 100 mil reais, o imposto seria de 4 mil reais (100.000 x 0,04). A base de cálculo segue as regras da própria lei.
A alíquota atualmente prevista no texto consolidado é única, e o art. 16 a descreve de forma direta.
“alíquota de 4% (quatro por cento) sobre o valor fixado para a base de cálculo”
O texto original da lei previa alíquota em duas faixas, mas a Lei 10.992/2001 alterou o art. 16, e o texto atual traz a alíquota de 4%. A base de cálculo é fixada conforme as regras da lei e depende dos valores dos bens apurados. A advogada faz o cálculo com os documentos em mãos, e a conta correta exige conferência com a Secretaria da Fazenda.
A legislação tributária pode mudar, e por isso a regra de ouro é confirmar, antes do pagamento, qual alíquota está em vigor na data da abertura da sucessão.
Artigo relacionadoHerança de imóvel: como regularizar a documentação
O art. 17 da Lei 10.705/2000 prevê o pagamento até 30 dias depois da decisão que homologa o cálculo, sem ultrapassar 180 dias da abertura da sucessão. O art. 21 prevê multa de 10% do imposto quando o inventário não é requerido em 60 dias da abertura da sucessão, e de 20% se o atraso passar de 180 dias.
Os prazos do ITCMD convivem com os do inventário. O art. 611 do CPC prevê o prazo de dois meses para instaurar o inventário, e a lei paulista trata do imposto e das multas. Por isso, abrir o inventário no prazo ajuda a evitar o acréscimo.
| Critério | O que diz a lei | Onde está |
|---|---|---|
| Pagamento | Até 30 dias depois da decisão homologatória do cálculo ou do despacho que determina o pagamento | Art. 17, caput |
| Limite do prazo | O prazo não pode ser superior a 180 dias da abertura da sucessão; depois disso, há juros e penalidades, salvo dilação judicial por motivo justo | Art. 17, § 1º |
| Desconto por pagamento antecipado | Possível por decreto do Poder Executivo, se o imposto for recolhido em 90 dias da abertura da sucessão | Art. 17, § 2º |
| Multa por inventário fora do prazo | 10% do imposto se o inventário ou o arrolamento não for requerido em 60 dias da abertura; 20% se o atraso passar de 180 dias | Art. 21, inciso I |
| Parcelamento | Em até 12 prestações mensais e consecutivas, a critério dos Procuradores Chefes, em certas condições | Art. 32, caput |
A tabela mostra o desenho geral do texto lido na página oficial. Valores, descontos e condições mudam com decretos e leis, e o parcelamento depende de critérios da Procuradoria. A advogada confere a situação atual do seu caso na Secretaria da Fazenda antes de qualquer pagamento.
Artigo relacionadoInventário em cartório ou na Justiça: como decidir o caminho
Para organizar o ITCMD, levante os bens e seus valores, confirme a alíquota e o prazo na Secretaria da Fazenda, abra o inventário dentro do prazo e verifique se há dinheiro no espólio para pagar o imposto. Havendo dificuldade, avalie o parcelamento previsto em lei. A advogada acompanha o cálculo.
Os passos abaixo mostram um caminho organizado. O mais importante é agir cedo, porque os prazos correm a partir da abertura da sucessão.
Reúna matrículas, documentos de veículos, extratos e participações, com o valor de cada item.
Consulte a Secretaria da Fazenda e Planejamento sobre alíquota, prazo e eventual desconto na data da abertura da sucessão.
Instaure o inventário em cartório ou na Justiça dentro do prazo, para evitar multa.
A advogada calcula o ITCMD conforme a partilha, lembrando que cada herdeiro é contribuinte do que recebe.
Pague no prazo ou avalie o parcelamento previsto em lei, quando não houver dinheiro suficiente no espólio.
A conferência com a Secretaria da Fazenda e Planejamento é o que dá segurança, porque as regras podem ter mudado desde a última atualização da página consultada. A advogada acompanha esse levantamento e a conta, sem prometer resultado ou valor.
O art. 7º, inciso I, da Lei 10.705/2000 prevê que, na transmissão causa mortis, o contribuinte é o herdeiro ou o legatário. Cada um responde pelo imposto sobre o que recebe, e a família pode organizar o pagamento de forma conjunta.
O texto consolidado da lei no site da Assembleia Legislativa, na redação do art. 16 dada pela Lei 10.992/2001, prevê 4% sobre o valor fixado para a base de cálculo. Como mudanças legislativas podem ter ocorrido, confirme a alíquota vigente na Secretaria da Fazenda.
O art. 17 prevê o pagamento até 30 dias depois da decisão que homologa o cálculo, com limite de 180 dias da abertura da sucessão. Passado esse limite, há juros e penalidades, salvo dilação judicial por motivo justo.
O art. 21, inciso I, prevê multa de 10% do imposto quando o inventário ou o arrolamento não é requerido em 60 dias da abertura da sucessão, e de 20% se o atraso passar de 180 dias. Confirme a regra vigente antes de pagar.
O art. 32, caput, prevê o recolhimento em até 12 prestações mensais e consecutivas, a critério dos Procuradores Chefes, quando não há no monte importância suficiente em dinheiro, título ou ação negociável. As condições devem ser consultadas na Procuradoria.
O art. 2º, § 1º, da lei prevê que ocorrem tantos fatos geradores distintos quantos forem os herdeiros, legatários ou donatários. Na prática, o imposto é apurado sobre o que cada um recebe.
Não. O imposto é devido na transmissão da herança, seja o inventário em cartório ou na Justiça, e o cartório costuma exigir a comprovação do pagamento ou a regularização antes de concluir. A advogada confere as exigências do tabelionato.
A advogada acompanha o levantamento e o cálculo do ITCMD no inventário e os confere com a Secretaria da Fazenda. O escritório não divulga valores de honorários no site, e o orçamento é apresentado por escrito no atendimento.
As normas podem ser alteradas. Antes de decidir, confirme a versão vigente nas fontes oficiais e converse com a advogada sobre o seu caso.
As perguntas que definem o caminho do inventário.
Limites do testamento, herdeiros necessários e tipos.
Como levantar bens e dívidas e por que o regime de bens muda a divisão.
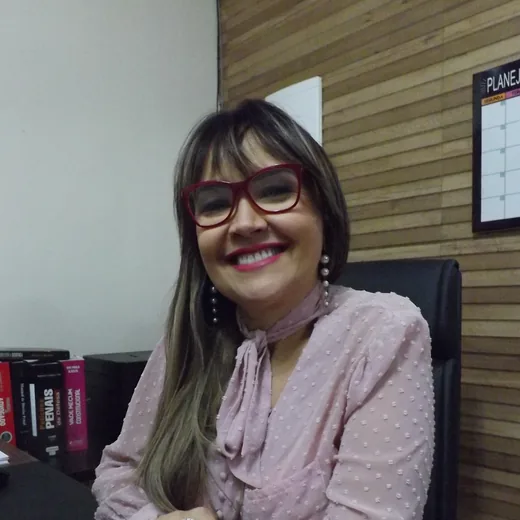
Luciana de Barros é advogada desde 2003, inscrita na OAB/SP sob o nº 217.088 (102ª Subseção de Santo Amaro), formada em Direito pela UNIP e membro da Comissão de Direito de Família e Sucessões da OAB Santo Amaro. Atende no Grajaú, em São Paulo, e por videochamada em todo o estado. Confira a inscrição no Cadastro Nacional dos Advogados e conheça a trajetória completa.
Conte a sua situação e combine o horário, presencial no Grajaú ou por videochamada. O retorno é feito pelo WhatsApp.